Mise en place par l'entreprise, le Plan d'Épargne Retraite Obligatoire (PERO) est un dispositif d'épargne salariale à long terme. Comme son nom l'indique, ce produit financier a pour vocation première de constituer un complément de revenu versé sous forme de rente ou de capital lors du départ en retraite. En principe, les sommes versées restent donc bloquées jusqu'à la fin de la carrière professionnelle du salarié.
Cependant, le législateur a prévu des aménagements pour faire face aux aléas de l'existence. Le Code monétaire et financier autorise ainsi la liquidation prématurée des droits dans des circonstances très précises. Quels sont ces cas de force majeure et quelles sont les règles spécifiques à connaître pour un déblocage PER obligatoire ?
Pour bien comprendre les motifs de rachat anticipé, il convient de rappeler la structure interne du PER. Ce produit d'épargne est divisé en trois compartiments distincts :
Cette distinction est essentielle : alors que l'achat de la résidence principale permet de débloquer par anticipation les compartiments 1 et 2, le compartiment obligatoire (C3) exclut l'acquisition de la résidence principale des motifs d'extraction des fonds. Seuls les accidents de la vie autorisent le rachat sur l'intégralité du plan.
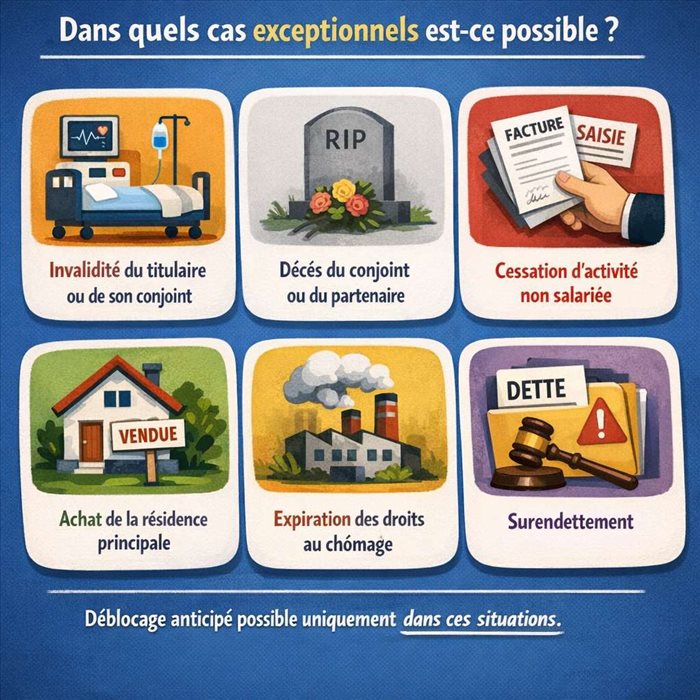
Les situations de déblocage applicables aux versements obligatoires correspondent exclusivement à des événements graves majeurs prévus par la réglementation relative au Plan d'épargne retraite sur Service-Public.fr.
Le rachat anticipé est possible si une invalidité correspondant à une 2? ou 3? catégorie de la Sécurité sociale frappe :
Le décès du conjoint lié par le mariage ou du partenaire lié par un PACS permet au souscripteur d'obtenir la liquidation immédiate de ses avoirs pour faire face à la perte de revenus du foyer.
Si le salarié fait l'objet d'une perte involontaire d'emploi et qu'il arrive à l'expiration de ses droits à l'Assurance Chômage (ARE), il peut demander la restitution de ses liquidités sur présentation de l'attestation de fin de droits délivrée par France Travail.
En cas de liquidation judiciaire prononcée à l'encontre du titulaire du plan exerçant une activité non salariée, les fonds du PERO deviennent accessibles pour répondre aux impératifs financiers.
Lorsque le titulaire se trouve dans une situation de surendettement caractérisée, la demande d'extraction de l'épargne peut être formulée à l'initiative du président de la commission de surendettement ou par le juge du tribunal judiciaire.
| Motif de déblocage | Compartiments éligibles (C1, C2, C3) | Justificatif principal requis |
| Invalidité (catégorie 2 ou 3) | Tous les compartiments | Attestation ou carte d'invalidité de la Sécurité sociale |
| Décès du conjoint/PACS | Tous les compartiments | Acte de décès et certificat de mariage ou Pacs |
| Fin des droits au chômage | Tous les compartiments | Attestation de fin d'indemnisation France Travail |
| Surendettement | Tous les compartiments | Notification de la commission de surendettement |
| Achat résidence principale | Compartiments 1 et 2 uniquement (C3 exclu) | Compromis ou acte authentique de vente |
Afin de ne pas pénaliser les épargnants confrontés à ces coups durs de l'existence, le traitement fiscal des déblocages pour accidents de la vie est particulièrement favorable.
Les sommes débloquées en capital au titre de ces événements d'urgence bénéficient d'une exonération d'impôt sur le revenu sur la part du capital reconstitué. Seuls les gains et plus-values générés par les placements restent soumis aux prélèvements sociaux (fixés à 17,2 %).
Pour faire valoir vos droits, vous devez adresser un dossier complet à l'organisme financier auprès duquel votre PERO est ouvert. La demande doit obligatoirement inclure :
Une fois le dossier vérifié et validé par l'assureur ou le gestionnaire, les fonds sont directement transférés sur votre compte bancaire. Vous pouvez également vous référer aux cadres légaux prévus par l'article L224-4 du Code monétaire et financier sur Légifrance pour contrôler la conformité de vos démarches.